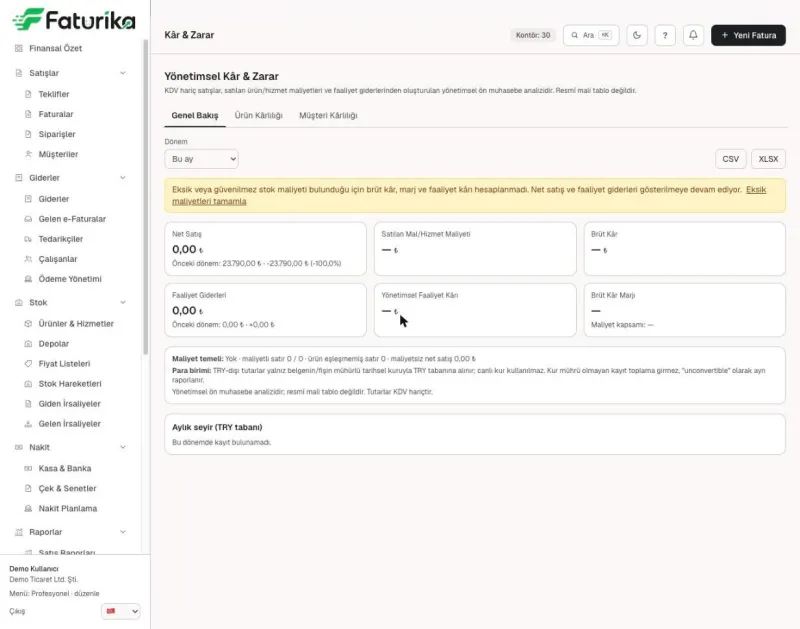
- Net satış, satılan mal/hizmet maliyeti, brüt kâr, brüt kâr marjı, faaliyet giderleri ve yönetimsel faaliyet kârı tek ekranda; tutarlar KDV hariçtir.
- Rapor tahakkuk esaslıdır: satış ve gider, ödeme gününe göre değil faturanın tarihine göre döneme girer.
- Satılan malın maliyeti stok hareketlerinin hareketli ağırlıklı ortalama maliyetinden gelir; hizmetlerin ve stok takibi kapalı ürünlerin maliyeti sıfırdır.
- Ürüne bağlanmamış satış satırının maliyeti bilinmez; maliyet hiç bilinmiyorsa brüt kâr hesaplanmaz, sıfır da kabul edilmez.
- Yönetimsel bir analizdir, resmî mali tablo değildir: amortisman, finansman gideri, kur farkı ve vergi hesaplanmaz.
Kâr zarar analizi nedir?
Kâr zarar analizi, belirli bir dönemde yapılan satışların, bu satışların maliyetinin ve işletme giderlerinin karşılaştırılarak işletmenin kâr mı zarar mı ettiğinin ölçülmesidir. Ön muhasebede bu analiz çoğu zaman yapılamaz: satışlar fatura programında, maliyet stok listesinde, giderler başka bir tabloda durur. Faturika'da üçü aynı kayıtlardan geldiği için kâr zarar, ayrı bir veri girişi gerektirmeden hesaplanır.
Analiz adım adım
- Ekranı açın: Raporlar menüsünde Kâr & Zarar ekranını açın; Genel Bakış, Ürün Kârlılığı ve Müşteri Kârlılığı sekmeleri vardır.
- Dönemi seçin: Bu ay, Geçen ay, Bu çeyrek, Bu yıl ya da özel aralık seçin. Kartlar aynı uzunluktaki önceki dönemle karşılaştırmalı gelir.
- Maliyet temelini kontrol edin: Kartların altındaki "Maliyet temeli" satırı kaç satış satırının maliyetli olduğunu gösterir; eksik maliyet uyarısı varsa bağlantıdan tamamlayın.
- Ürün ve müşteriye inin: Ürün Kârlılığı ve Müşteri Kârlılığı sekmelerinde satırları brüt kâra ya da marja göre sıralayın; bir satıra tıklayarak o satırı oluşturan belgeleri görün.
- Dışa aktarın: Raporu CSV ya da XLSX olarak indirip mali müşavirinizle paylaşın.
Genel bakış kartları
| Kart | Nasıl hesaplanır? |
|---|---|
| Net Satış | Dönemdeki satış faturalarının indirimler düşülmüş KDV hariç tutarı; iadeler eksi |
| Satılan Mal/Hizmet Maliyeti | Satılan ürünlerin stoktan çıktığı andaki ortalama maliyeti; müşteri iadesiyle stoğa dönen malın maliyeti düşülür |
| Brüt Kâr | Net satış − satılan maliyet |
| Brüt Kâr Marjı | Brüt kâr ÷ net satış; yanında maliyet kapsamı oranı |
| Faaliyet Giderleri | Gelen faturalar, yerel alışlar ve gider fişlerinin KDV hariç tutarı; stoğa giren alışlar hariç |
| Yönetimsel Faaliyet Kârı | Brüt kâr − faaliyet giderleri |
Her kartın altında aynı uzunluktaki önceki dönemin değeri ve fark yazar. Altındaki ay ay tablo, seçilen aralıkta her ayın net satışını, satılan maliyetini, brüt kârını, faaliyet giderini ve faaliyet kârını gösterir.
Örnek
Bir ayda 100.000 TL'lik (KDV hariç) satış yapan, satılan ürünlerinin ortalama maliyeti 60.000 TL, kira, elektrik ve kargo gibi giderleri 25.000 TL olan bir işletme için:
| Kalem | Tutar |
|---|---|
| Net Satış | 100.000 TL |
| Satılan Mal Maliyeti | 60.000 TL |
| Brüt Kâr | 40.000 TL (marj %40) |
| Faaliyet Giderleri | 25.000 TL |
| Yönetimsel Faaliyet Kârı | 15.000 TL |
Aynı ay 50.000 TL'lik yeni mal alınıp stoğa girdiyse bu tutar faaliyet giderlerine eklenmez; o mallar satıldıkça maliyeti satılan mal maliyetine geçer.
Maliyeti bilinmeyen satış sıfır sayılmaz
Kâr raporlarında en sık hata, maliyeti bilinmeyen satışın sıfır maliyetle hesaplanıp kârın olduğundan yüksek görünmesidir. Faturika her satış satırını üç gruptan birine ayırır:
- Maliyetli: stok takipli ürünün stok çıkışı ve maliyeti vardır; ya da satılan şey hizmettir veya stok takibi kapalı bir üründür (maliyet sıfır kabul edilir).
- Maliyetsiz: stok takipli ürün satılmış ama stok çıkışı ya da maliyeti yoktur.
- Bilinmiyor: satış satırı hiçbir ürün ya da hizmet kartına bağlanmamıştır.
"Maliyet temeli" satırı bu dağılımı gösterir: tam, kısmi ya da yok. Maliyetli satır hiç yoksa brüt kâr, marj ve faaliyet kârı hesaplanmaz; kısmiyse maliyetsiz net satış tutarı ayrıca yazar. Stokta maliyeti eksik ya da güvenilmez kayıt varsa aynı rakamlar gizlenir ve "Eksik maliyetleri tamamla" bağlantısı çıkar. Maliyetin bir kısmı tahminse (ör. alış fiyatından türetilmiş) rapor bunu tutarı ve payıyla belirtir. Stok maliyetinin nasıl hesaplandığını stok maliyeti ve değerleme sayfasında anlattık.
Ürün ve müşteri kârlılığı
Ürün Kârlılığı sekmesi her ürün ya da hizmet için net miktarı, net satışı, satılan maliyeti, brüt kârı, brüt marjı, iade tutarını, belge sayısını ve maliyet durumunu listeler. Müşteri Kârlılığı sekmesi aynı ölçüleri müşteri bazında, fatura sayısı ve bilgi amaçlı tahsilat durumuyla verir. Sütunlara göre sıralayarak en çok ve en az kazandıran ürünleri ya da müşterileri bulursunuz; bir satıra tıkladığınızda o rakamı oluşturan belgeler açılır.
Bilmeniz gereken sınırlar
- Resmî mali tablo değildir; yevmiye kaydı üretmez, vergi beyanı yerine geçmez.
- Amortisman, finansman gideri sınıflandırması, kur farkı muhasebesi, FAVÖK ve dönem vergisi hesaplanmaz.
- Brüt kâr yalnız satış satırları ürün ya da hizmet kartına bağlıysa hesaplanabilir; serbest metinle yazılan satırların maliyeti bilinmez.
- Stok maliyeti eksik ya da güvenilmezse (maliyeti girilmemiş giriş, kuru eksik alış, negatif stok) brüt kâr, marj ve faaliyet kârı gösterilmez; net satış ve faaliyet giderleri gösterilmeye devam eder.
- Kuru girilmemiş dövizli belge toplama katılmaz, ayrıca sayılır; canlı kur kullanılmaz.
- Tek seferde en çok 3 yıllık aralık analiz edilir.
Sık sorulan sorular
Kâr zarar analizi nasıl hesaplanır?
Net satış, dönemdeki satış faturalarının indirimler düşülmüş KDV hariç tutarıdır; iade faturaları eksi olarak girer. Satılan malın maliyeti, satılan ürünlerin stoktan çıktığı andaki ortalama maliyetidir. Brüt kâr net satıştan satılan maliyet düşülerek, yönetimsel faaliyet kârı brüt kârdan faaliyet giderleri düşülerek bulunur.
Faaliyet giderlerine neler girer?
Dönem içinde tarihli, içeri alınmış gelen faturalar, yerel alış kayıtları ve işlenmiş gider fişleri KDV hariç tutarlarıyla girer. Stoğa giren mal alışları gider sayılmaz; o maliyet ürün satıldığında satılan maliyete geçer. Ödemeler ve tekrarlayan gider şablonları gider sayılmaz.
Tahsil edilmemiş fatura kâra dahil mi?
Evet. Rapor tahakkuk esaslıdır: fatura kesildiği dönemin satışıdır, tahsil edilip edilmediği kârı değiştirmez. Müşteri Kârlılığı sekmesindeki "Tahsil (bağlamsal)" sütunu tahsilat durumunu yalnız bilgi olarak gösterir. Nakit giriş ve çıkışlarınızı görmek için nakit akışı ekranlarını kullanın.
Brüt kâr neden hesaplanmadı?
İki nedeni olabilir: satış satırları hiçbir ürün ya da hizmet kartına bağlı değildir ve maliyet bilinmiyordur, ya da stokta maliyeti eksik veya güvenilmez kayıt vardır. Faturika bu durumda brüt kârı sıfır maliyetle göstermez, nedenini yazar ve eksik maliyetleri tamamlayacağınız ekrana bağlantı verir.
Hizmet satışlarında maliyet nasıl hesaplanır?
Hizmet türündeki ve stok takibi kapalı ürünlerin satılan maliyeti sıfır kabul edilir; bu satışların gideri faaliyet giderlerinde yer alır. Maliyeti olan bir ürün için stok takibini açarsanız maliyeti stok hareketlerinden hesaplanır.
Dövizli faturalar nasıl hesaba katılır?
Dövizli belge, üzerinde kayıtlı kurla TL'ye çevrilir; sonradan değişen kur geçmiş dönemi değiştirmez. Kuru girilmemiş belge toplama alınmaz ve ayrıca gösterilir. Özgün para birimi kırılımı bilgi olarak listelenir.
Kâr zarar raporunu kimler görebilir?
Varsayılan olarak Firma Sahibi, Yönetici, Muhasebe ve Mali Müşavir rolleri. Mali müşavir raporu görüntüleyip dışa aktarabilir; Satış ve Depo rolleri göremez.
İlgili sayfalar
Stok Takip Programı
Faturayla otomatik düşen stok, çoklu depo ve transfer, kritik stok uyarısı, maliyet ve değerleme raporu.
Gelir Gider Takip Programı
Kasa-banka hesaplarını, gelir-gider hareketlerini, tekrarlayan giderleri ve nakit akışı planlamasını tek yerde toplayan takip ekranı.
Mali Müşavir Programı
Mali müşavirler için mükellef başına ay özeti, bekleyen işler, tek tıkla ay sonu paketi (ZIP), Luca/Zirve/Mikro/Logo aktarım dosyaları ve KDV ön hazırlığı.
Bu sayfa Faturika'nın 11 Ekim 2026 tarihli sürümüne göre gözden geçirildi. Tüm modüller için Tüm Özellikler sayfasına bakın; ücretsiz deneyin.